TFS/TFR: LA NUOVA CIRCOLARE INPS NON CAMBIA LA POSIZIONE DEI FINANZIERI
16 Sep 2026
USIF: chiarezza sul trattamento di fine servizio del personale della Guardia di Finanza
In questi giorni sta suscitando attenzione la circolare INPS n. 30 del 27 marzo 2026, con la quale l'Istituto ha riepilogato la disciplina relativa ai termini e alle modalità di pagamento del Trattamento di Fine Servizio (TFS) e del Trattamento di Fine Rapporto (TFR) dei dipendenti pubblici, anche alla luce delle modifiche introdotte dalla Legge di Bilancio 2026.
Come USIF riteniamo necessario fare chiarezza, soprattutto per evitare interpretazioni che possano generare confusione tra il personale della Guardia di Finanza.
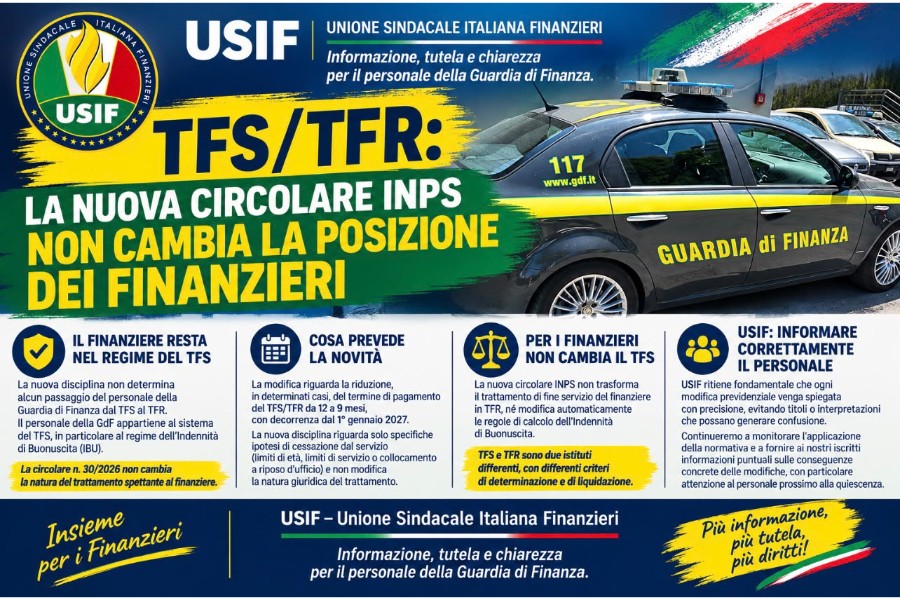
IL FINANZIERE RESTA NEL REGIME DEL TFS
La prima questione da chiarire è fondamentale: la nuova disciplina non determina alcun passaggio del personale della Guardia di Finanza dal TFS al TFR.
Il personale della Guardia di Finanza appartiene, per il proprio trattamento di fine servizio, al sistema del TFS, e in particolare al regime dell'Indennità di Buonuscita (IBU).
La stessa INPS distingue espressamente tra TFS e TFR e disciplina l'Indennità di Buonuscita quale prestazione spettante ai dipendenti pubblici interessati.
Pertanto, la circolare n. 30/2026 non cambia la natura del trattamento spettante al finanziere.
COSA PREVEDE LA NOVITÀ
La modifica maggiormente evidenziata riguarda la riduzione, in determinati casi, del termine di pagamento del TFS/TFR da 12 a 9 mesi, con decorrenza dal 1° gennaio 2027.
La nuova disciplina riguarda specifiche ipotesi di cessazione dal servizio, in particolare quelle connesse al raggiungimento dei limiti di età, dei limiti di servizio o al collocamento a riposo d'ufficio, per i soggetti che maturano i requisiti pensionistici secondo quanto previsto dalla nuova normativa.
È quindi importante non confondere questa modifica dei tempi di liquidazione con una modifica della natura giuridica del trattamento.
PER I FINANZIERI NON CAMBIA IL TFS
Per il personale della Guardia di Finanza il punto centrale rimane invariato:
la nuova circolare INPS non trasforma il trattamento di fine servizio del finanziere in TFR, né modifica automaticamente le regole di calcolo dell'Indennità di Buonuscita.
La differenza tra TFS e TFR continua pertanto a essere sostanziale: si tratta di due istituti differenti, con differenti criteri di determinazione e di liquidazione.
USIF: INFORMARE CORRETTAMENTE IL PERSONALE
Come organizzazione sindacale riteniamo fondamentale che ogni modifica previdenziale venga spiegata con precisione, evitando titoli o interpretazioni che possano far pensare a cambiamenti che, per il personale della Guardia di Finanza, non si sono verificati.
La circolare INPS n. 30/2026 deve essere quindi letta per ciò che effettivamente dispone: un aggiornamento della disciplina dei termini di liquidazione del TFS/TFR, non una trasformazione del regime previdenziale del personale della Guardia di Finanza.
USIF continuerà a monitorare l'applicazione della normativa e a fornire ai propri iscritti informazioni puntuali sulle conseguenze concrete delle modifiche previdenziali, con particolare attenzione al personale prossimo al collocamento in quiescenza.
Informazione, tutela e chiarezza per il personale della Guardia di Finanza.
USIF – Unione Sindacale Italiana Finanzieri